
Conseil en placement · Valence
Conseil en placement financier :
faire travailler votre capital avec méthode
Dirigeants, professions libérales, familles : de l’assurance vie au contrat luxembourgeois, en gestion libre, conseillée ou sous mandat, chaque placement s’inscrit dans votre patrimoine.
Notre conviction
Le temps, premier allié de votre capital
Sur un horizon long, les marchés financiers récompensent la méthode, la diversification et la patience. Et tous les placements n’évoluent pas au même rythme : un fonds en euros, une obligation et une action ont chacun le leur. Une allocation réussie les associe selon vos besoins.
Investir, c’est d’abord décider : quelle part de votre capital peut travailler longtemps, quelle part doit rester disponible, et dans quel cadre l’inscrire.
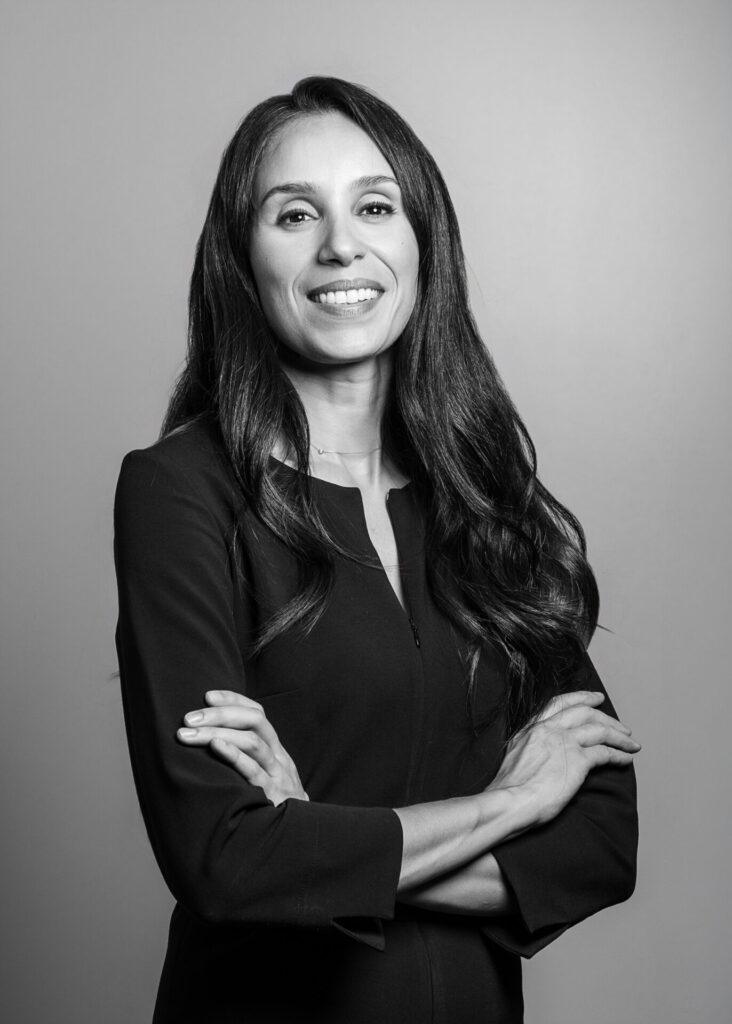
Au cabinet, c’est le domaine de Zahra Salhi, directrice Finance & Patrimoine, forte de seize ans d’expérience dans la banque et les placements.
« Un placement ne se juge pas à sa performance d’une année, mais à la place qu’il tient dans votre vie. »
Zahra Salhi
Définition
Qu’est-ce que le conseil en placement financier ?
C’est le choix, avec vous, du cadre (assurance vie, contrat de capitalisation, PEA, compte-titres) puis des supports (fonds, ETF, actions, produits structurés, immobilier, private equity) et du mode de gestion adaptés à vos objectifs, à votre horizon et à votre rapport au risque. Il ne s’arrête pas à la souscription : l’allocation est suivie dans le temps.
Cadres d’investissement
Le bon cadre pour chaque placement
« Je veux faire fructifier mon épargne et préparer la suite. »
01Après huit ans, la fiscalité des gains s’allège nettement.
02Sur nos contrats de gestion privée, plus de 400 supports, sélectionnés auprès de quelque 80 sociétés de gestion.
03Une clause bénéficiaire qui organise la transmission, dans les limites prévues par la loi.
« Je veux placer la trésorerie de ma société, ou transmettre de mon vivant. »
01Il peut être souscrit par une société, holding comprise.
02Il peut être donné de son vivant, y compris en démembrement, sans être clôturé.
03Il conserve son antériorité fiscale, même au décès.
« Je veux une protection renforcée pour un patrimoine important. »
01Vos avoirs sont déposés auprès d’une banque dépositaire, séparés de ceux de l’assureur : c’est le « triangle de sécurité ».
02En cas de défaillance de l’assureur, vous êtes créancier de premier rang. Cette priorité ne garantit pas la valeur des supports.
03Assurance vie luxembourgeoise ou capitalisation, ces contrats peuvent être libellés dans différentes monnaies, dont l’euro, le franc suisse, le dollar et la livre sterling.
« Je veux investir en actions, en direct ou au travers de fonds. »
01Le PEA : après cinq ans, les gains sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux restent dus. Versements plafonnés à 150 000 €.
02Le compte-titres : sans plafond, ouvert à tous les marchés, et accessible à une société.
03Les deux se combinent avec vos autres contrats.
Modes de gestion
Trois façons de gérer, un même suivi.
01
La gestion libre
Vous décidez vous-même de vos arbitrages, avec accès à un très large choix de supports. Le cabinet reste votre interlocuteur pour chaque question.
02
La gestion conseillée
Les spécialistes de la gestion privée d’AXA vous proposent les arbitrages, vous décidez. Nous veillons à ce qu’ils servent vos objectifs.
03
La gestion sous mandat
Vous fixez le cap et le niveau de risque ; les gérants de grandes maisons de gestion décident au quotidien, dans ce cadre.
Supports
Un univers d’investissement ouvert
Quel que soit le mode de gestion, le choix des supports est large : actions en direct, ETF, produits structurés, fonds immobiliers et d’infrastructure, private equity (FCPR, FCPI, FIP) et fonds éligibles au réinvestissement après un apport-cession.
Votre allocation peut aussi accueillir l’immobilier et les actifs réels : SCPI, OPCI, nue-propriété, groupements forestiers et viticoles.
Vos placements se règlent en même temps que votre gestion de patrimoine et votre protection sociale, que pilote Octave Colson. Pour la trésorerie de votre société, voir notre page Entreprise. Le PER, pour préparer votre retraite, est présenté sur notre page Retraite.
Les supports en unités de compte, actions, produits structurés et private equity présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.

Audit patrimonial
Comprendre, construire, suivre
I
Comprendre avant d’investir.
Lors de l’audit patrimonial, nous faisons le point avec vous : capital disponible, horizon, fiscalité, projets, et votre rapport au risque.
II
Construire votre allocation.
Le cadre d’abord, les supports ensuite. Chaque choix est expliqué, chaque risque est nommé.
III
Suivre dans la durée.
Des points réguliers, et des arbitrages quand votre vie ou les marchés le demandent.
Gestion Privée AXA
La force d’un grand groupe, l’exigence d’un cabinet

Octave Colson est agent général d’assurance exclusif AXA Prévoyance & Patrimoine, et le cabinet est labellisé Gestion Privée par AXA. Vos placements s’appuient sur la solidité d’un grand groupe. Leur choix et leur suivi relèvent du conseil, assuré par le cabinet dans la durée. Il est également agent lié de prestataire de services d’investissement pour AXA Banque
Rendez-vous
Parlons de vos placements
Le premier rendez-vous sert à comprendre votre situation. Nous vous recevons au cabinet, 24A rue de la Cécile à Valence.
Noté 4,9 sur 5 par 49 clients sur Google
Questions fréquentes
Ce que l’on nous demande
Les réponses générales sont ici. Votre situation, elle, se regarde au cabinet.
Pourquoi faire appel à un conseil en placement financier ?
Pour choisir le bon cadre avant le bon produit, et inscrire chaque placement dans une stratégie d’ensemble : fiscalité, besoins de liquidité, protection, transmission. Le conseil ne s’arrête pas à la souscription : il suit votre allocation dans le temps.
Assurance vie ou contrat de capitalisation : lequel choisir ?
Les deux fonctionnent de façon proche. L’assurance vie organise la transmission au décès grâce à la clause bénéficiaire. Le contrat de capitalisation peut être souscrit par une société et donné de son vivant sans être clôturé. Les associer est souvent la meilleure réponse.
Qu’est-ce que l’assurance vie luxembourgeoise ?
Un contrat souscrit auprès d’un assureur établi au Luxembourg. Les avoirs sont déposés dans une banque dépositaire, séparés de ceux de l’assureur, et le souscripteur est créancier de premier rang en cas de défaillance. Cette protection ne garantit pas la valeur des supports. Le ticket d’entrée est élevé : ces contrats s’adressent aux patrimoines importants.
Gestion libre, conseillée ou sous mandat : quelle différence ?
Elles se distinguent par la personne qui décide des arbitrages. En gestion libre, c’est vous. En gestion conseillée, des spécialistes de la gestion privée d’AXA vous proposent les arbitrages et vous décidez. En gestion sous mandat, vous confiez les décisions quotidiennes à des gérants professionnels, selon une orientation et un niveau de risque définis ensemble ; vous gardez la main sur le cap et pouvez en changer.
Assurance vie ou PEA : que choisir ?
Les deux se complètent plus qu’ils ne s’opposent. Le PEA est le cadre des actions européennes, pour un horizon long. L’assurance vie accueille tous les types de supports, des fonds en euros au private equity, et organise la transmission. Chacun a son rôle dans une même allocation.
PEA ou compte-titres : quelle différence ?
Le PEA est réservé aux actions européennes et aux fonds éligibles. Après cinq ans, ses gains sont exonérés d’impôt sur le revenu, seuls les prélèvements sociaux restent dus ; les versements sont plafonnés à 150 000 €. Le compte-titres n’a ni plafond ni limite géographique, et peut être ouvert par une société ; ses gains sont imposés chaque année où ils sont réalisés. Règles en vigueur en 2026.
Le private equity est-il adapté aux particuliers ?
Il peut l’être, pour une part mesurée du patrimoine et un horizon long. Les capitaux sont immobilisés plusieurs années et le risque de perte en capital est réel. Il trouve sa place en complément d’une allocation déjà diversifiée, au sein de vos contrats ou en direct, et peut servir à réinvestir après un apport-cession, au travers de fonds éligibles.
Est-ce le bon moment pour investir ?
Le bon moment dépend moins des marchés que de votre horizon. Investir progressivement permet de lisser les points d’entrée. L’essentiel : placer un capital dont vous n’aurez pas besoin à court terme, dans une allocation que vous comprenez.
Les informations de cette page sont générales et ne constituent pas un conseil personnalisé. Les placements en unités de compte, actions, produits structurés et private equity présentent un risque de perte en capital.
