
Immobilier patrimonial
La pierre, à sa juste place.
Nous accompagnons vos investissements immobiliers, du choix de la forme de détention jusqu’au financement, en les pensant avec le reste de votre patrimoine.
Agent général d’assurance exclusif AXA Prévoyance & Patrimoine
Cabinet labellisé Gestion Privée par AXA
Notre conviction
Avant d’acquérir, regarder ce que vous possédez déjà.
Votre résidence, et parfois les murs de votre entreprise, représentent souvent déjà une large part de ce que vous possédez.
Notre rôle est de vous dire si la pierre doit y prendre plus de poids, sous quelle forme et à quel moment. Il arrive que la réponse soit non.
Investir dans la pierre
La forme compte autant que le bien.
Chaque façon de détenir l’immobilier a sa fiscalité, ses revenus et sa durée. Nous choisissons avec vous celle qui sert vos objectifs.
Pour des revenus complémentaires
Détenir sans gérer
Avec des parts de SCPI, vous devenez associé d’une société qui possède et gère des immeubles de bureaux, de commerces ou de santé. Vous recevez votre part des loyers distribués, sans locataire ni travaux à suivre.
Pour un projet à venir
Séparer la propriété et les revenus
Vous achetez la seule nue-propriété, avec une décote, et la pleine propriété vous revient au terme convenu. Une approche adaptée lorsque vous n’avez pas besoin de revenus aujourd’hui, à l’approche de la retraite par exemple.
Pour un bien de caractère
Faire revivre un patrimoine d’exception
Vous investissez dans l’acquisition et la restauration d’un monument historique ou d’un immeuble de centre ancien. Ces travaux bénéficient d’un cadre fiscal qui leur est propre.
Pour le temps long
Investir dans un terroir
Vous détenez des parts d’un groupement foncier propriétaire de vignes ou de forêts, exploitées par des professionnels. Sous conditions, leur cadre fiscal facilite leur transmission à vos enfants.
Pour les dirigeants
Votre société peut aussi investir.
Chez un dirigeant, immobilier privé et immobilier professionnel sont liés. Les murs de l’entreprise peuvent être détenus à titre personnel ou par une société civile. Une trésorerie disponible peut être placée en usufruit temporaire de parts de SCPI.
Nous mesurons chaque option pour votre société comme pour vous.
Financer
Emprunter, même lorsque l’on pourrait payer.
Entre payer comptant et emprunter, le choix pèse sur vos liquidités, votre fiscalité et votre marge de manœuvre.
Avec AXA Banque, Zahra Salhi met en place le financement de vos acquisitions, parts de SCPI comprises. Selon votre situation, il prend la forme d’un crédit immobilier classique ou d’un crédit patrimonial, adossé à vos placements, qui restent investis.
Cabinet Colson, gestion de patrimoine à Valence
Le conseil et le financement, sous un même toit.
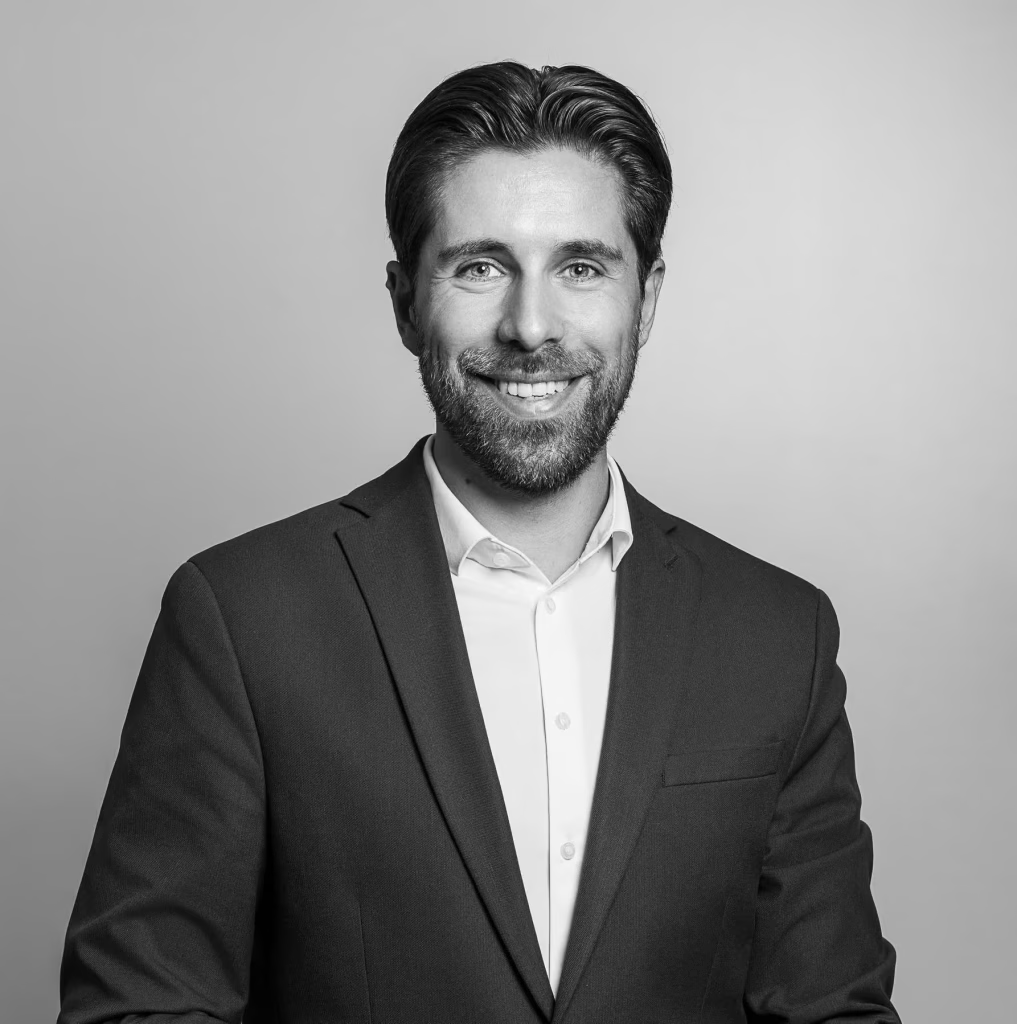
Octave Colson situe votre projet immobilier dans votre stratégie patrimoniale et en mesure les conséquences fiscales, pour vous comme pour vos proches. Zahra Salhi, directrice Finance & Patrimoine, en organise le financement.
Les solutions que nous vous présentons sont sélectionnées par Drouot Estate, l’expertise immobilière de la Gestion Privée AXA.
Parlons de votre projet
Tout commence par un échange au cabinet : comprendre votre situation et vos projets, puis convenir ensemble de l’étendue de notre accompagnement.
Noté 4,9 sur 5 par 49 clients sur Google
Questions fréquentes
Qu’est-ce que l’immobilier patrimonial ?
C’est l’immobilier pensé comme une composante de votre patrimoine. Il se choisit pour ce qu’il apporte à l’ensemble, en revenus, en diversification ou pour vos proches, et non pour un avantage fiscal isolé.
Comment investir en SCPI ?
Il existe plusieurs façons de les détenir. En direct, au sein d’un contrat d’assurance vie ou de capitalisation, ou par votre société. Comptant ou à crédit. En pleine propriété, en nue-propriété ou en usufruit. Chacune a sa fiscalité, et le bon choix dépend de votre situation.
Quelle SCPI choisir, et pour quel montant ?
Il n’existe pas de bonne SCPI dans l’absolu, ni de montant idéal. Une SCPI se juge parmi celles que vous détenez déjà, selon la nature de ses immeubles, leur répartition géographique et la qualité de sa gestion. Le montant dépend du poids de l’immobilier dans votre patrimoine, de vos revenus et de votre horizon.
Qu’est-ce que la nue-propriété ?
La propriété d’un bien se divise en deux : l’usufruit, qui donne droit aux revenus, et la nue-propriété, qui donne droit au bien lui-même. En SCPI, vous achetez la nue-propriété des parts avec une décote, pour une durée fixée à l’avance, pendant laquelle un autre investisseur perçoit les revenus. Au terme de l’usufruit, la pleine propriété vous revient de plein droit, sans formalité.
Peut-on acheter des parts de SCPI à crédit ?
Oui. Lorsque vous détenez les parts en direct, les intérêts d’emprunt se déduisent en principe de vos revenus fonciers, et le financement vous permet d’investir au-delà de votre seule épargne. Le cabinet l’étudie avec vous et AXA Banque.
Pourquoi investir dans un groupement forestier ou viticole ?
Pour détenir un actif réel et durable. Sous conditions, ces parts bénéficient d’exonérations partielles de droits de donation et de succession, ainsi que d’impôt sur la fortune immobilière, dont l’étendue dépend de leur nature. Leur rendement est modeste : on les choisit pour le temps long.
L’immobilier entre-t-il dans l’impôt sur la fortune immobilière ?
Oui, vos biens et parts immobilières en forment l’assiette, au-delà d’un seuil de patrimoine net. Certaines formes de détention y échappent en tout ou partie, comme, en principe, la nue-propriété ou, sous conditions, les groupements fonciers.
Quels sont les risques, et peut-on revendre ses parts ?
La valeur des biens et des parts peut baisser, et les revenus dépendent des loyers perçus. Les parts de SCPI se revendent lorsqu’un acquéreur se présente, ce qui peut demander du temps. L’immobilier se conçoit donc sur une durée longue, de l’ordre de huit à dix ans au moins.
