
Hermès : quand l’action dévisse, le Birkin devient-il un meilleur investissement ?
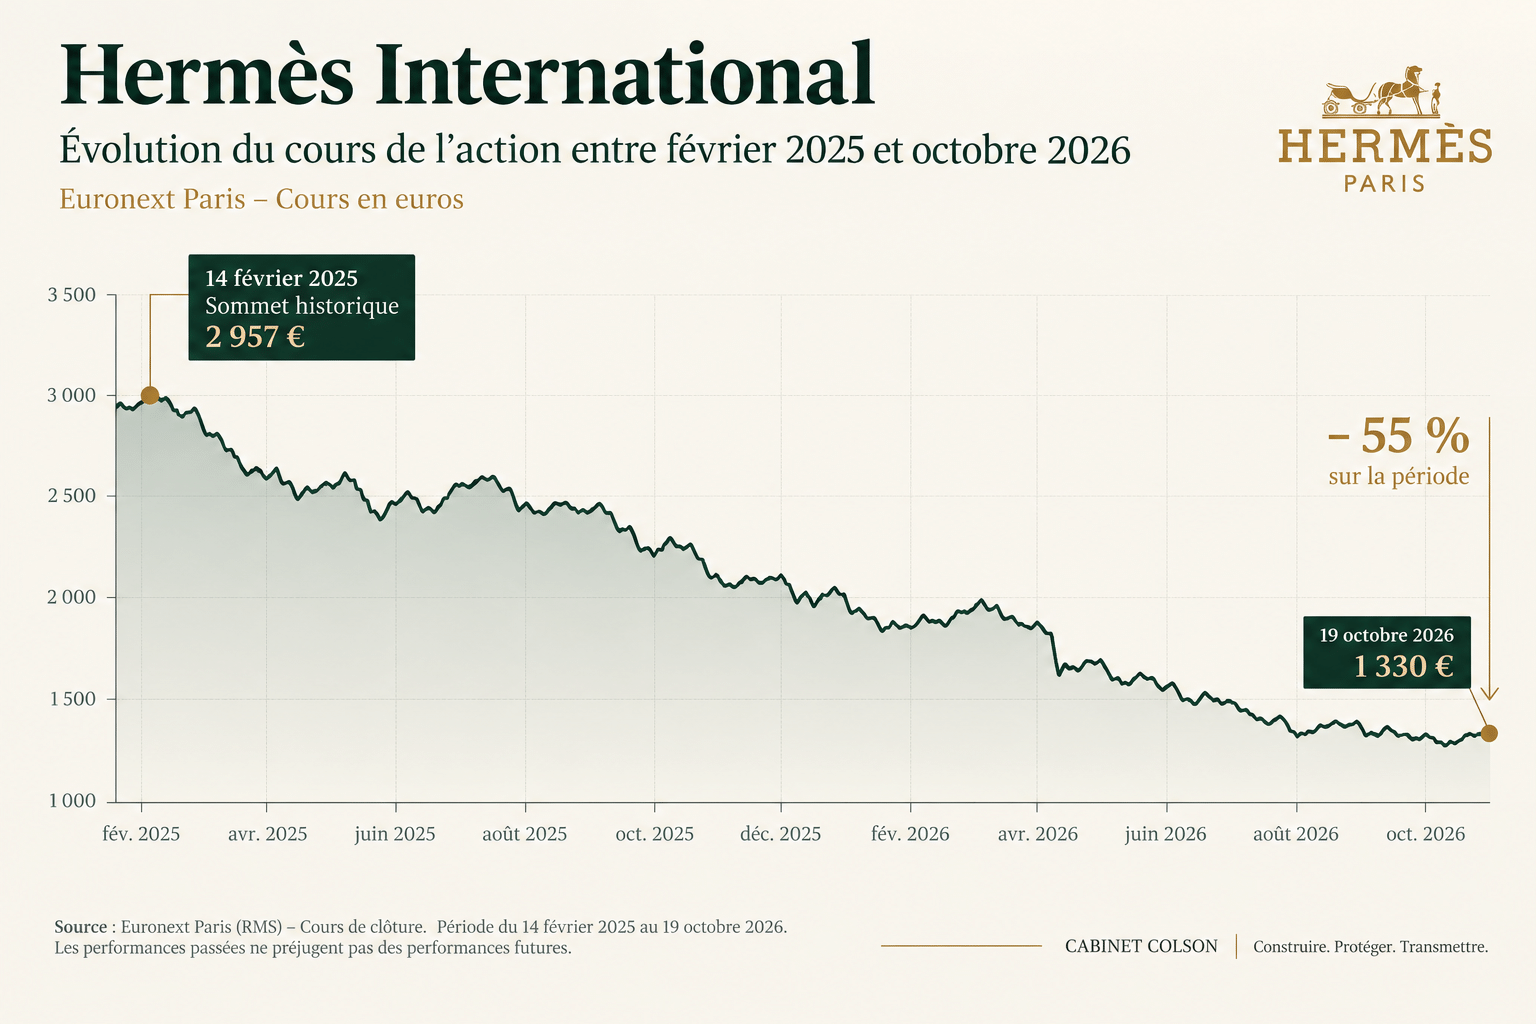
L’action Hermès a perdu près de 55 % depuis son sommet de février 2025. Dans le même temps, l’emblématique sac Birkin continue de se négocier à des prix élevés sur le marché de la seconde main. Le célèbre modèle de maroquinerie serait-il devenu un placement plus intéressant que les titres de la maison qui le fabrique ?
Zahra Salhi — Cabinet Colson, Valence
En février 2025, Hermès semblait presque intouchable en Bourse. Le groupe venait de publier des résultats annuels records et son action atteignait un sommet historique de 2 957 euros. Vingt mois plus tard, le titre évolue autour de 1 330 euros, au 19 octobre 2026.
La correction est sévère pour une entreprise longtemps considérée comme l'une des valeurs les plus solides du luxe européen. Elle contraste avec la réputation de son produit phare, le Birkin, dont certains exemplaires se revendent au-dessus de leur prix boutique.
Faut-il en conclure que le sac constitue aujourd'hui un meilleur investissement que l'action ?
Hermès : une prime boursière remise en question
La chute du titre ne s'explique pas par un effondrement de l'activité. Au premier semestre 2026, Hermès a réalisé 8,16 milliards d'euros de chiffre d'affaires, en progression de 6,1 % à taux de change constants. Sa marge opérationnelle courante s'est établie à 41 %, un niveau toujours remarquable dans le secteur.
Mais ces résultats n'ont pas suffi à rassurer les investisseurs. Le 29 juillet, au lendemain de la publication semestrielle, l'action a abandonné 11 % en une seule séance, sa plus forte baisse quotidienne depuis plus de quinze ans.
En cause notamment : une reprise de la demande chinoise jugée insuffisante et une croissance qui ne justifiait plus, aux yeux de certains analystes, la prime de valorisation accordée au groupe.
Car Hermès s'est longtemps négociée à des multiples de bénéfices très supérieurs à ceux de ses concurrents. Les investisseurs payaient cher la régularité de sa croissance, sa rentabilité et la fidélité de sa clientèle.
Lorsque les perspectives se dégradent, même modérément, cette prime peut se contracter brutalement. La qualité de l'entreprise n'est pas nécessairement remise en cause ; c'est le prix que le marché accepte de payer pour ses bénéfices futurs qui change.
Le Birkin, une exception sur le marché de la seconde main
Pendant que l'action reculait, le Birkin conservait son statut d'objet particulièrement recherché.
Créé en 1984, ce sac doit une partie de son succès à une production artisanale et à une distribution sélective. Sa disponibilité limitée pour certains modèles contribue à entretenir une demande importante sur le marché secondaire.
Selon le Clair Report 2025 de Rebag, les prix moyens des Birkin neufs ont augmenté de 43 % entre 2015 et 2025. Sur la même période, les valeurs moyennes de revente ont progressé de 92 %.
Cette dernière statistique est frappante. Elle doit néanmoins être interprétée avec prudence : elle mesure l'évolution de prix moyens observés sur le marché, et non la performance d'un sac acheté en 2015 puis revendu en 2025.
La valeur d'un Birkin varie considérablement selon son cuir, sa couleur, son état et sa rareté. Les commissions de revente peuvent également réduire sensiblement le gain réalisé.
Il serait donc excessif de considérer tous les Birkin comme des placements dont la valeur augmente avec le temps.
Une stabilité parfois trompeuse
Contrairement à l’action Hermès, dont le cours évolue chaque jour en Bourse, le Birkin échappe aux fluctuations visibles des marchés financiers. Une stabilité apparente qui ne garantit pourtant rien de sa valeur future.
Tout dépend du prix qu'un acheteur sera prêt à payer au moment de la revente. Et contrairement à une action cotée, trouver cet acheteur peut prendre du temps.
Autre différence : en devenant actionnaire d'Hermès, l'investisseur détient une part d'une entreprise bénéficiaire, susceptible de lui verser des dividendes. L'acquéreur d'un Birkin, lui, ne peut espérer de gain qu'à travers une éventuelle plus-value à la revente.
Le choix de la période change le verdict
Un investisseur ayant acheté des actions Hermès au sommet de février 2025 affiche aujourd’hui une moins-value latente d’environ 55 %, hors dividendes.
La situation serait très différente pour un actionnaire entré au capital dix ou vingt ans auparavant. Malgré sa correction récente, Hermès conserve un parcours boursier exceptionnel sur longue période.
Pour déterminer si un Birkin a mieux résisté depuis février 2025, il faudrait disposer du prix d'acquisition et de la valeur actuelle de revente d'un même modèle, dans un état comparable.
La confrontation des deux marchés reste néanmoins instructive : le prix d’un objet de collection dépend avant tout de sa rareté et de la demande des acheteurs, tandis que celui d’une action intègre les anticipations de croissance et de rentabilité d’une entreprise.
Après la correction, l'action est-elle redevenue attractive ?
La baisse du cours a considérablement réduit la valorisation d'Hermès. Mais une action qui a perdu la moitié de sa valeur n'est pas nécessairement devenue bon marché.
Tout dépendra de la capacité du groupe à poursuivre sa croissance, à préserver ses marges et à justifier, dans les années à venir, la confiance que lui accordent les investisseurs.
La durée de détention joue ici un rôle essentiel. Un actionnaire entré au capital il y a quinze ans ne porte évidemment pas le même regard sur la correction actuelle que celui qui a acheté au sommet de février 2025. Le premier a bénéficié de nombreuses années de création de valeur ; le second devra peut-être patienter longtemps avant de retrouver son prix d'acquisition, sans certitude d'y parvenir.
Le Birkin obéit à une autre logique. Sa rareté et sa désirabilité peuvent soutenir sa valeur dans le temps, mais sa revente reste soumise aux préférences des collectionneurs et aux conditions du marché.
Difficile, dès lors, de désigner un vainqueur entre le sac et l'action. Leurs mécanismes de valorisation, leurs risques et leurs perspectives de rendement sont trop différents pour permettre une comparaison aussi simple.
La correction d'Hermès rappelle finalement trois principes essentiels en matière d'investissement : la qualité de l'actif, le prix auquel on l'acquiert et le temps pendant lequel on accepte de le détenir. Aucun des trois ne peut être considéré indépendamment des autres.
Sources
Hermès International, Résultats du premier semestre 2026, 29 juillet 2026.
Hermès Finance, Share and Dividend, données historiques du titre.
Reuters, Hermes shares dive as sales and Chinese weakness disappoint, 29 juillet 2026.
Rebag, The 2025 Clair Report, évolution des prix du Birkin entre 2015 et 2025.
Option Finance, Hermès : nouveau plus haut historique après une performance 2024 record, 14 février 2025.
Investing.com, historique de cotation Hermès International, consultation du 19 octobre 2026.
Données boursières arrêtées au 19 octobre 2026, en séance. Article publié à titre informatif, sans recommandation d'achat ou de vente. Les performances passées ne préjugent pas des performances futures. Les actions présentent un risque de perte en capital.
Directrice Finance & Patrimoine
Forte de son expérience dans l’univers bancaire et de la finance, Zahra Salhi pilote le développement du pôle Finance & Patrimoine du Cabinet Colson. Elle accompagne personnellement les clients dans leurs décisions de financement, d’investissement et de stratégie patrimoniale, en conjuguant expertise financière, vision globale et sens de la relation humaine.